Energieslim wonen
De invloed van het energielabel op jouw leencapaciteit
Een woning kopen? Dan is het energielabel belangrijker dan je misschien denkt. Het zegt niet alleen iets over hoe duurzaam een woning is, maar heeft ook directe invloed op je maandlasten én je maximale hypotheek. Hoe energiezuiniger de woning, hoe groter jouw financiële ruimte.

Bezoekadres
Stationsweg 89
6711 PM Ede


Openingstijden
Wat betekent een energielabel?
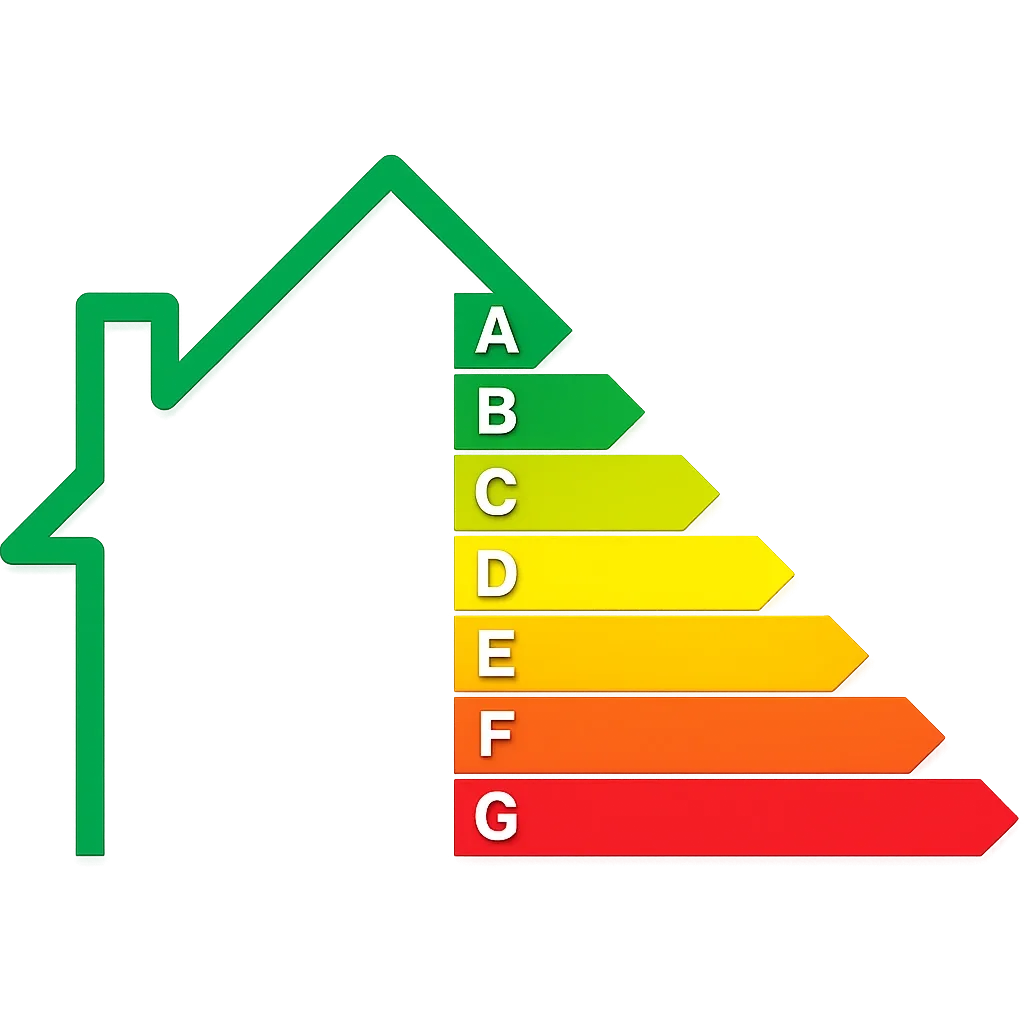
Een energielabel kun je zien als het rapportcijfer van een woning. Het loopt van A (zeer energiezuinig) tot G (zeer onzuinig). Dit label laat zien hoe goed een huis geïsoleerd is, hoe efficiënt installaties werken en hoeveel energie er nodig is om comfortabel te wonen.
Een woning met een goed energielabel:
- Verbruikt minder energie
- Heeft lagere maandlasten
- Is comfortabeler om in te wonen
- Is aantrekkelijker voor geldverstrekkers
Waarom het energielabel invloed heeft op je hypotheek
Banken en hypotheekverstrekkers kijken steeds nadrukkelijker naar duurzaamheid. Bij een energiezuinige woning zijn de energiekosten lager, waardoor jij maandelijks meer financiële ruimte overhoudt.
Dat betekent concreet:
- Je kunt vaak meer lenen
- Je maandlasten blijven beter beheersbaar
- Je financiële risico wordt lager ingeschat
Een woning met energielabel A of B kan je dus nét dat extra zetje geven om je droomhuis wél te kunnen kopen.
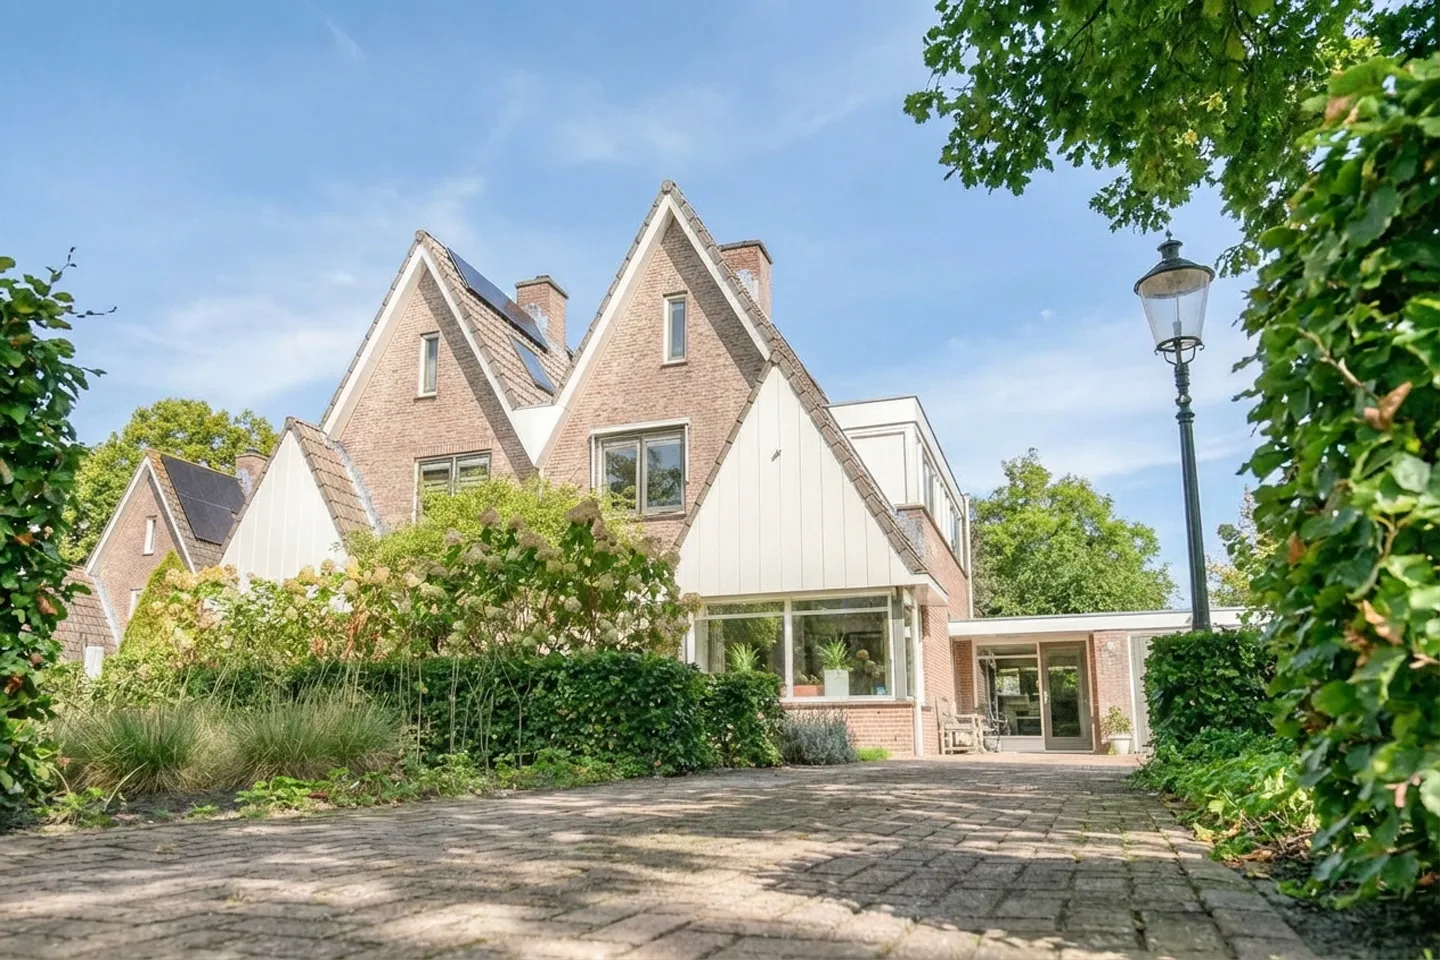
Meer leencapaciteit door lagere energiekosten
Omdat je minder uitgeeft aan energie, blijft er meer over voor je hypotheek. Dit vergroot je leencapaciteit. In sommige gevallen kun je duizenden euro’s extra lenen ten opzichte van een woning met een slechter energielabel.
Dat maakt het energielabel een slimme factor om mee te nemen tijdens je zoektocht:
- Je vergroot je budget
- Je investeert in de toekomst
- Je bespaart structureel op kosten
Waar let je op bij het kopen van een woning?
Natuurlijk kijk je naar ligging, ruimte en uitstraling. Maar vergeet het energielabel niet. Het zegt namelijk veel over de kwaliteit én de toekomstbestendigheid van een woning.
Let bijvoorbeeld op:
- Isolatie (dak, vloer, muren, glas)
- Verwarmingssysteem
- Aanwezigheid van zonnepanelen
- Energieverbruik van de woning
Jouw vragen, onze antwoorden.
Onze specialisten vertellen je hier graag meer over.
Energieslim wonen begint bij de juiste keuze
Een energiezuinige woning is niet alleen goed voor het milieu, maar ook voor jouw portemonnee. Door slim te kiezen, profiteer je van lagere lasten én meer financiële mogelijkheden.
Duurzaam wonen is de toekomst
Steeds meer woningen worden energiezuinig gebouwd of verduurzaamd. Dat maakt het aantrekkelijk om bij je zoektocht niet alleen naar nu te kijken, maar ook naar de toekomst van je woning en je woonlasten.
Klaar voor jouw duurzame volgende stap?
Wil je een energiezuinige woning kopen? Of ben je benieuwd wat jouw mogelijkheden zijn? Bij Ditters helpen we je graag:
- Bij het vinden van jouw ideale woning
- Met persoonlijk hypotheekadvies
- Bij het verduurzamen van je huidige woning
- Met verkoop, aankoop én verzekeringen
Neem contact met ons en ontdek jouw mogelijkheden.
Samen vinden wij jouw nieuwe thuis
Bij vragen kun je ons altijd bellen via
Vestiging Ede:0318 - 657 657
Bij vragen kun je ons altijd bellen via
Vestiging Wageningen:0317 - 745 645
Bij vragen kun je ons altijd bellen via
Vestiging Veenendaal:0318 – 52 99 68
Bij vragen kun je ons altijd bellen via
Vestiging Amersfoort:033 – 30 12 605
Bij vragen kun je ons altijd bellen via
Vestiging Arnhem:026 - 3033633
Actief in een grote regio
Ditters geeft antwoord.
Onze hypotheekadviseur kan samen met jou bekijken welke rentevaste periode het beste bij jouw situatie past en helpt je bij het maken van een financieel verantwoorde keuze.
Een vast maandbedrag geeft duidelijkheid en zekerheid. Je weet altijd hoeveel je moet betalen en kunt je budget daardoor makkelijker plannen en beheren.
De voordelen zijn een vast maandbedrag, dalende rentelasten na verloop van tijd en in de beginjaren meer belastingvoordeel door de hypotheekrenteaftrek.
Bij een annuïteitenhypotheek blijven je maandlasten gelijk, maar de verhouding tussen rente en aflossing verandert. In de eerste jaren betaal je meer rente, later los je juist meer af.
Een annuïteitenhypotheek is een lening waarbij je maandelijks een vast bedrag betaalt dat bestaat uit rente en aflossing. In het begin betaal je vooral rente, later meer aflossing.