Hypotheek meenemen bij verhuizen
Een slimme zet voor lagere maandlasten en meer gemak
Ga je verhuizen naar een nieuwe woning? Dan komt er veel op je af. Eén van de belangrijkste vragen: wat doe je met je huidige hypotheek? In veel gevallen kun je deze meenemen naar je nieuwe woning. Dat kan financieel aantrekkelijk zijn én zorgt vaak voor meer rust en overzicht.

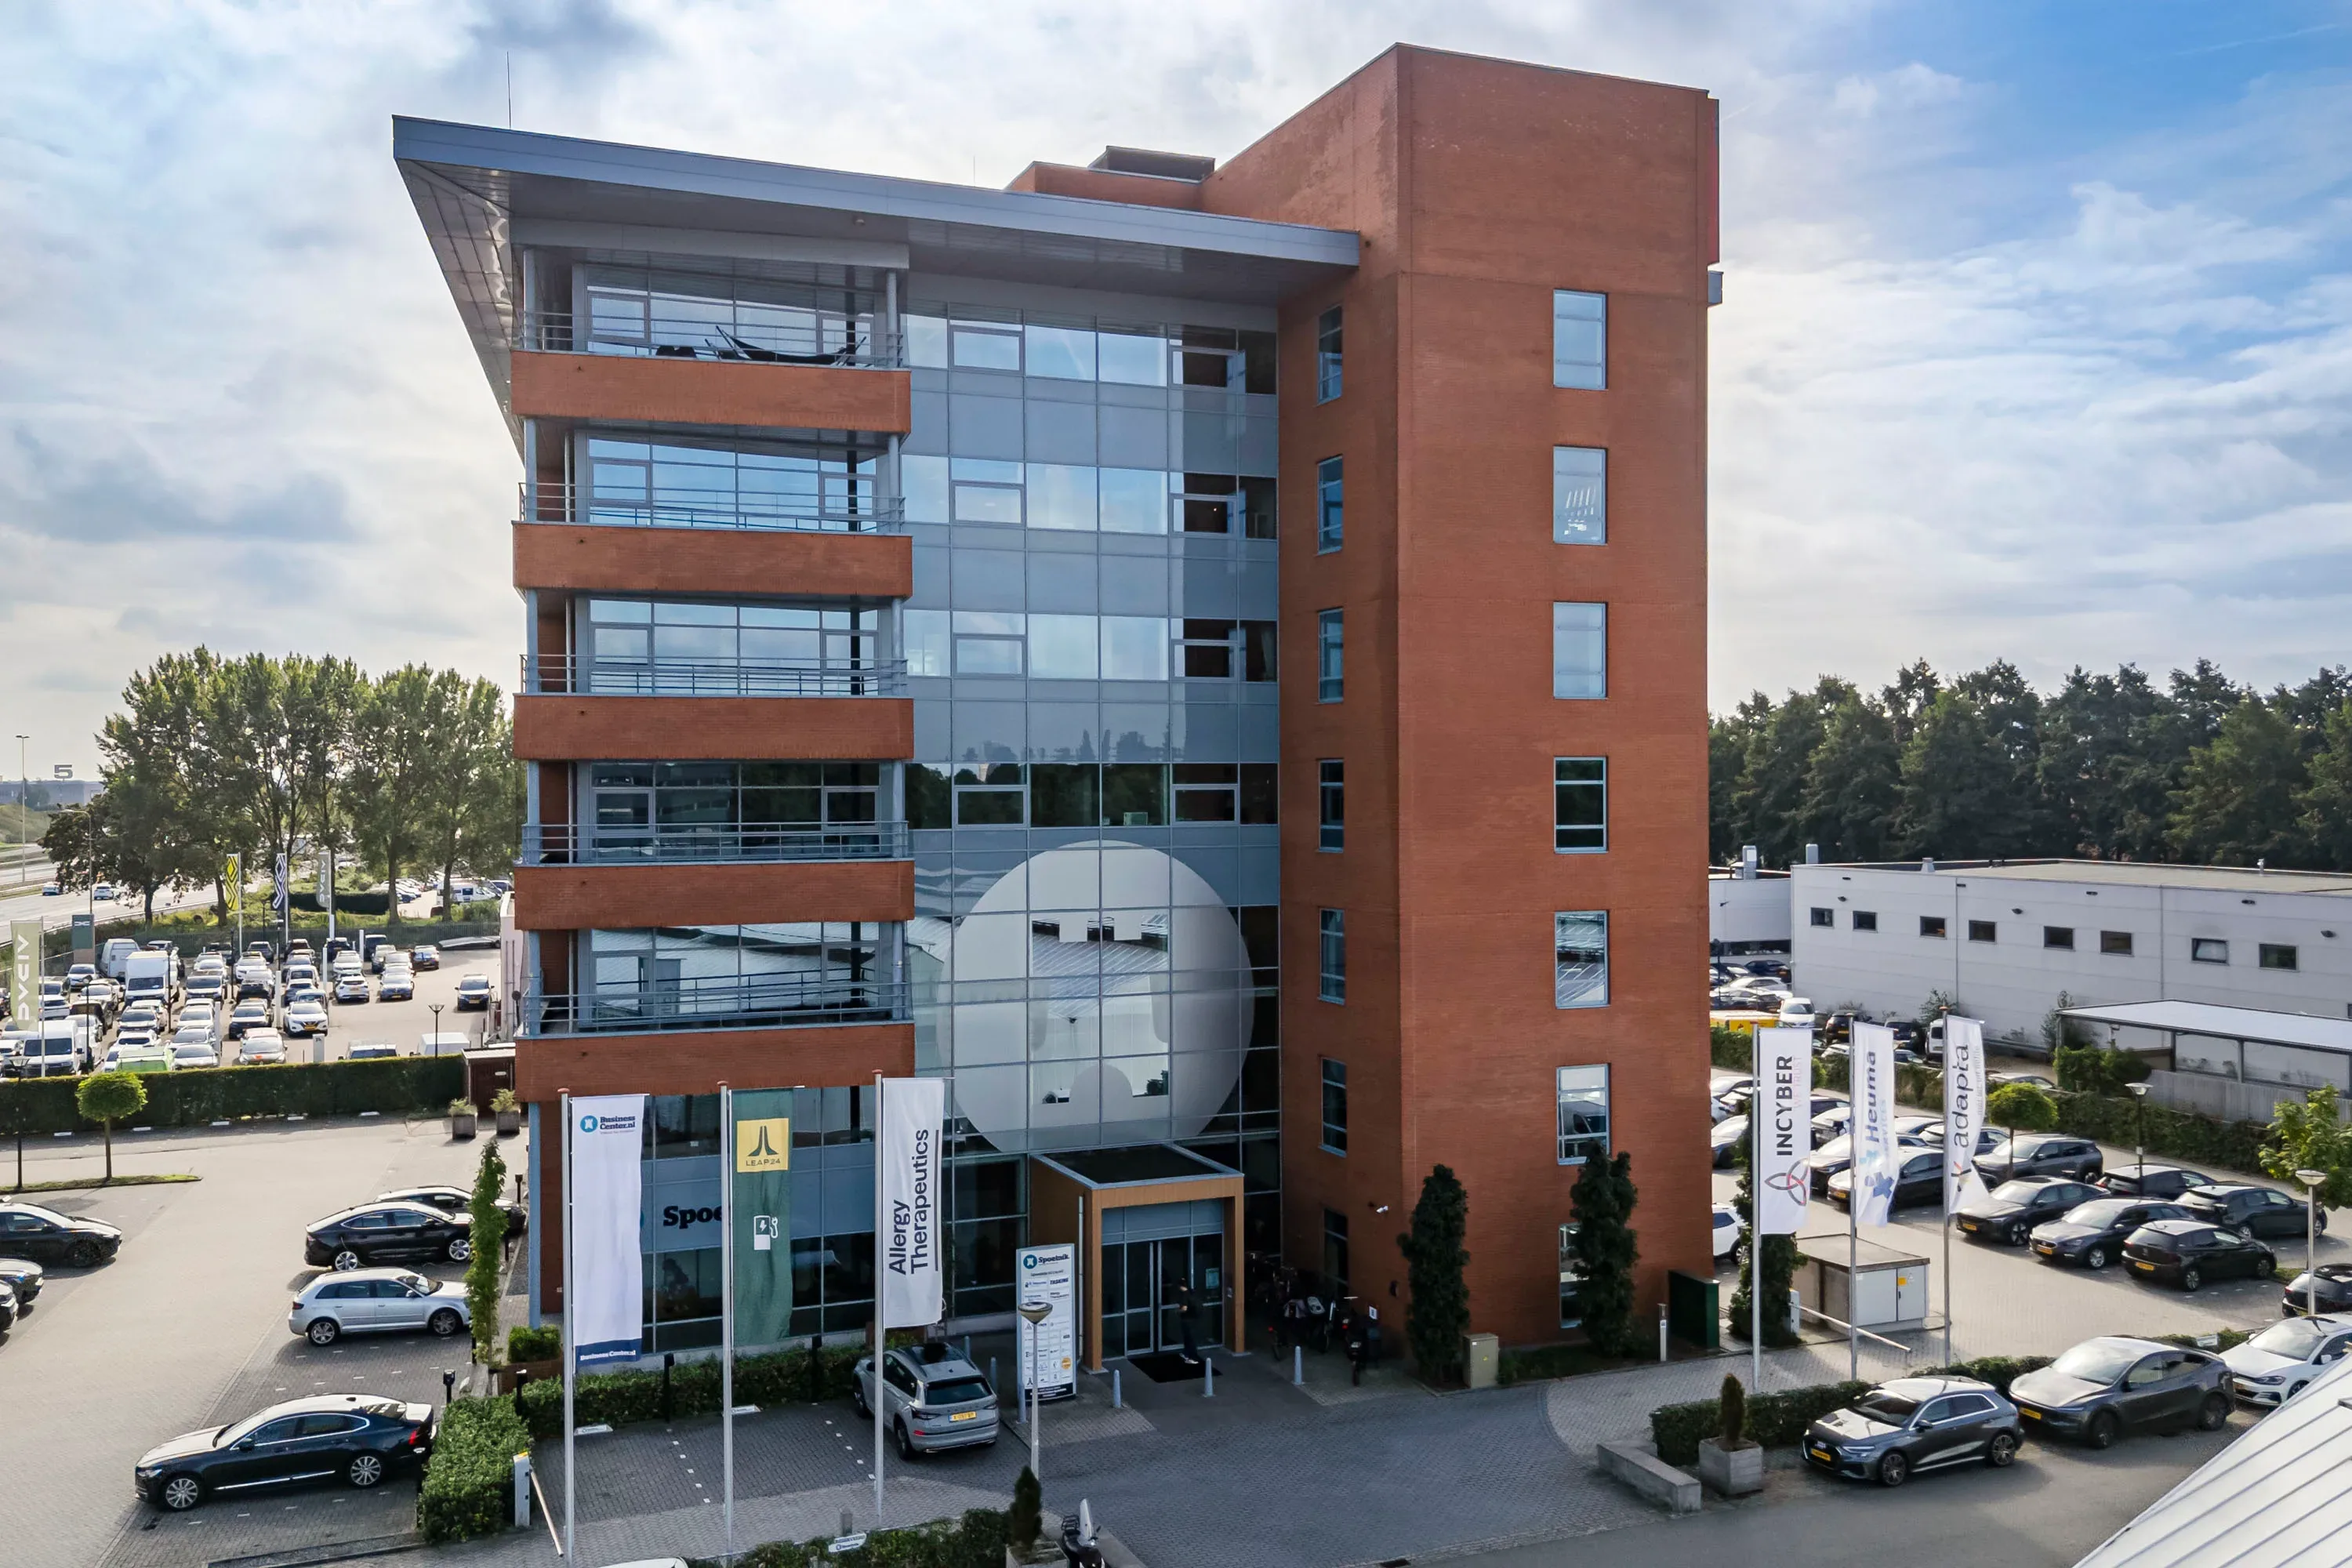
Bezoekadres
Stationsweg 89
6711 PM Ede


Openingstijden

Wat betekent je hypotheek meenemen?
Bij het meenemen van je hypotheek (ook wel ‘verhuizen van je hypotheek’ genoemd) behoud je de voorwaarden en rente van je huidige hypotheek voor je nieuwe woning. Dit kan interessant zijn als je een gunstige rente hebt afgesproken.
De voordelen op een rij:
- Je behoudt je huidige rente
- Je voorkomt boeterente bij oversluiten
- Je hebt minder afsluitkosten
- Het proces is vaak sneller en eenvoudiger
Waarom je hypotheek meenemen voordelig kan zijn
Als je huidige hypotheek gunstige voorwaarden heeft, kan het slim zijn om deze mee te nemen. Zeker in een markt waar rentes hoger liggen dan toen je je hypotheek afsloot.
Concreet betekent dit:
- Lagere maandlasten
- Financiële zekerheid
- Minder administratieve rompslomp
- Continuïteit bij je huidige geldverstrekker
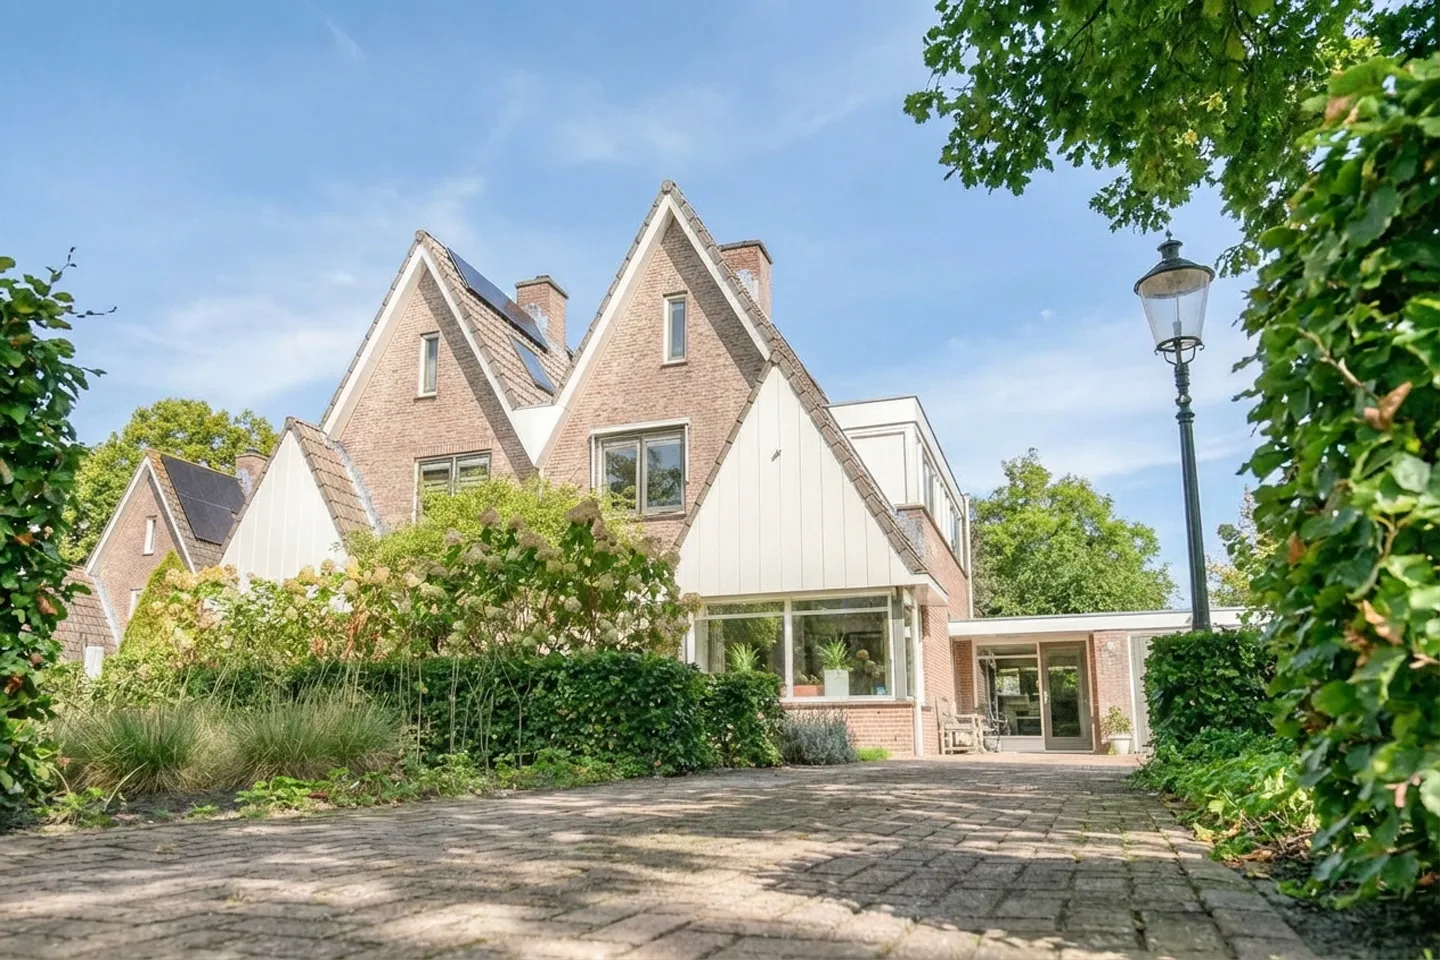
Doorstromen naar een nieuwe woning
Verhuizen is hét moment om opnieuw naar je financiële situatie te kijken. Je hypotheek meenemen is vaak mogelijk, maar niet altijd vanzelfsprekend. Het vraagt om een goede analyse van je situatie. Belangrijke aandachtspunten:
Rente en voorwaarden onder de loep
We kijken naar de rente die je nu hebt en de voorwaarden van je hypotheek. Sluiten deze nog aan bij je nieuwe situatie? Of zijn er betere mogelijkheden?
Je financiële situatie opnieuw bekeken
Een verhuizing is een goed moment om je financiën te optimaliseren. Denk aan het aanpassen van je hypotheekvorm, extra lenen voor verbouwing of verduurzaming en het verlagen van je maandlasten.
Nieuwe woning, nieuwe mogelijkheden
De woning die je koopt, heeft invloed op je hypotheek. Denk bijvoorbeeld aan de waarde van de woning, het energielabel (en eventuele extra leenruimte) en jouw toekomstplannen. Een energiezuinige woning kan bijvoorbeeld extra financieringsmogelijkheden bieden.
Begeleiding bij elke stap
Het meenemen of aanpassen van je hypotheek vraagt om maatwerk. Daarom is het fijn om goed begeleid te worden tijdens dit proces.
Persoonlijk hypotheekadvies
Onze adviseurs kijken naar jouw situatie en geven advies dat past bij jouw wensen en toekomstplannen. Zo weet je precies waar je aan toe bent.
Optimalisatie van je financiële situatie
We onderzoeken hoe je jouw hypotheek zo slim mogelijk inzet:
- Mogelijkheden om kosten te besparen
- Inzetten van overwaarde
- Slim combineren van oud en nieuw
Jouw vragen, onze antwoorden.
Onze specialisten vertellen je hier graag meer over.
Zorgeloos overstappen
De administratieve kant van een hypotheek kan complex zijn. Wij nemen dit uit handen en zorgen dat alles soepel verloopt. Zo kun jij je focussen op je nieuwe woning.
Klaar voor jouw volgende stap?
Ga je verhuizen en wil je weten of je jouw hypotheek kunt meenemen? Of ben je benieuwd wat in jouw situatie het slimst is?
Bij Ditters helpen we je graag:
- Met persoonlijk hypotheekadvies
- Bij het meenemen of aanpassen van je hypotheek
- Tijdens het volledige verhuisproces
- Met aankoop, verkoop én verzekeringen
Neem contact met ons op en ontdek jouw mogelijkheden.
Samen vinden wij jouw nieuwe thuis
Bij vragen kun je ons altijd bellen via
Vestiging Ede:0318 - 657 657
Bij vragen kun je ons altijd bellen via
Vestiging Wageningen:0317 - 745 645
Bij vragen kun je ons altijd bellen via
Vestiging Veenendaal:0318 – 52 99 68
Bij vragen kun je ons altijd bellen via
Vestiging Amersfoort:033 – 30 12 605
Bij vragen kun je ons altijd bellen via
Vestiging Arnhem:026 - 3033633
Actief in een grote regio
Ditters geeft antwoord.
Onze hypotheekadviseur kan samen met jou bekijken welke rentevaste periode het beste bij jouw situatie past en helpt je bij het maken van een financieel verantwoorde keuze.
Een vast maandbedrag geeft duidelijkheid en zekerheid. Je weet altijd hoeveel je moet betalen en kunt je budget daardoor makkelijker plannen en beheren.
De voordelen zijn een vast maandbedrag, dalende rentelasten na verloop van tijd en in de beginjaren meer belastingvoordeel door de hypotheekrenteaftrek.
Bij een annuïteitenhypotheek blijven je maandlasten gelijk, maar de verhouding tussen rente en aflossing verandert. In de eerste jaren betaal je meer rente, later los je juist meer af.
Een annuïteitenhypotheek is een lening waarbij je maandelijks een vast bedrag betaalt dat bestaat uit rente en aflossing. In het begin betaal je vooral rente, later meer aflossing.